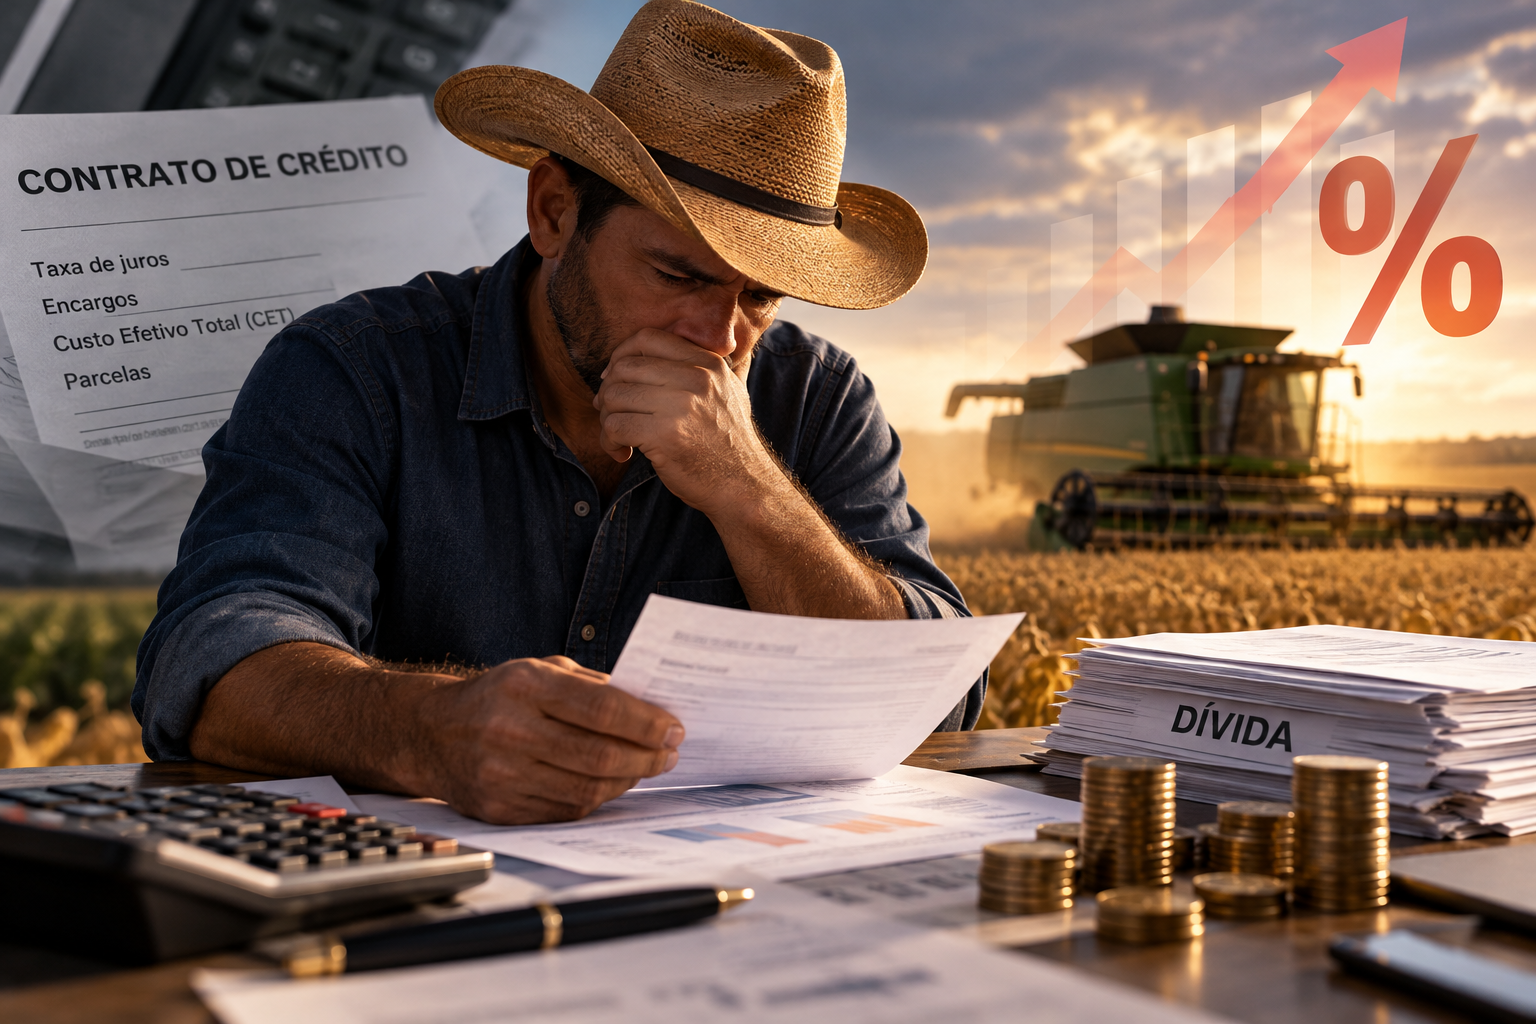
Cobranças excessivas em empréstimos e financiamentos podem comprometer o orçamento de famílias e empresas; especialista explica quando é possível solicitar a revisão de contratos bancários.
O aumento do endividamento de famílias e empresas brasileiras tem colocado em evidência um problema que merece atenção: a cobrança de juros abusivos em contratos bancários. Empréstimos pessoais, financiamentos de veículos, operações de crédito empresarial e até financiamentos rurais podem conter condições que, dependendo das circunstâncias, provocam desequilíbrio financeiro e podem ser questionadas judicialmente.
Embora a cobrança de juros seja permitida pela legislação brasileira, isso não significa que as instituições financeiras tenham liberdade irrestrita para estabelecer qualquer condição contratual. A depender do tipo de operação, taxas excessivamente elevadas, encargos indevidos e cláusulas que coloquem o contratante em desvantagem exagerada podem justificar uma revisão.
Como identificar juros abusivos?
Uma das principais formas de identificar possíveis irregularidades é comparar os juros previstos no contrato com as taxas médias de mercado divulgadas pelo Banco Central para operações equivalentes, considerando a época da contratação.
Entretanto, uma taxa superior à média não caracteriza automaticamente uma cobrança abusiva. Segundo o Superior Tribunal de Justiça (STJ), a revisão dos juros remuneratórios em contratos bancários sujeitos às regras de proteção ao consumidor depende da demonstração concreta de abusividade.
Para Bruno Medeiros Durão, advogado especialista em Direito Bancário e fundador da DAP Advocacia, a análise precisa considerar o conjunto das condições contratuais. “Não basta observar o valor da parcela. É necessário compreender como a dívida foi formada, quais taxas foram aplicadas e se existem cobranças que possam comprometer o equilíbrio do contrato. Muitas pessoas acabam pagando valores elevados sem conhecer exatamente a composição da dívida”, explica.
Financiamentos de veículos e empréstimos exigem atenção
Entre as operações que merecem análise cuidadosa estão os financiamentos de veículos, os empréstimos pessoais e as modalidades de crédito com taxas elevadas.
Nesses contratos, o consumidor deve observar não apenas os juros remuneratórios, mas também o Custo Efetivo Total (CET), que inclui tarifas, tributos, seguros e outras despesas relacionadas à contratação.
A situação pode se tornar ainda mais delicada quando o consumidor enfrenta dificuldades para pagar as prestações. A incidência de encargos pelo atraso pode elevar o saldo devedor, dificultar negociações e, em financiamentos com garantia, aumentar o risco de medidas de cobrança sobre o bem.
Endividamento no agronegócio também preocupa
O problema do endividamento também atinge o agronegócio brasileiro. Segundo levantamento da Serasa Experian, o setor registrou 474 pedidos de recuperação judicial no primeiro trimestre de 2026, aumento de 21,9% em relação ao mesmo período do ano anterior.
Embora o indicador tenha apresentado recuo no segundo trimestre, as dificuldades de acesso ao crédito e os custos de produção continuam exigindo atenção à estrutura financeira das operações rurais.
Nesse cenário, a análise dos encargos bancários pode integrar uma estratégia mais ampla de reorganização das dívidas. Os contratos de crédito rural, contudo, possuem regulamentação própria, sendo necessário examinar as condições específicas da operação e as normas aplicáveis.
É possível revisar um contrato bancário?
A legislação brasileira admite a revisão de determinadas cláusulas contratuais quando existem fundamentos jurídicos para questionar sua validade ou a forma de cobrança.
Dependendo da situação, a análise pode identificar cobranças indevidas e permitir a busca por um recálculo do saldo devedor, uma negociação administrativa ou uma medida judicial. “O endividamento precisa ser analisado com responsabilidade. Antes de assumir uma renegociação que pode prolongar ainda mais a dívida, é importante verificar as condições do contrato original e identificar eventuais irregularidades. Uma avaliação jurídica adequada pode contribuir para uma solução financeira mais sustentável”, destaca Bruno Durão.
A recomendação é reunir o contrato, demonstrativos de evolução da dívida, comprovantes de pagamento e demais documentos da operação para uma avaliação individualizada.
É importante destacar que a revisão contratual não garante automaticamente a redução da dívida e não autoriza o consumidor a interromper os pagamentos por conta própria. Cada situação depende das provas disponíveis, da modalidade de crédito e das normas aplicáveis.
A informação e a análise preventiva são ferramentas importantes para evitar que uma operação de crédito se transforme em um comprometimento financeiro ainda maior.